За границу с документами: что банки реально просят при открытии счета
Открытие счета за рубежом: какие личные и корпоративные документы могут запросить — фраза, которую слышали многие, кто решил держать активы или вести бизнес в другой юрисдикции. В этой статье я подробно разберу, какие бумаги чаще всего просят банки, почему это нужно, и как подготовиться так, чтобы не тратить недели на сбор справок и переводов.
Зачем банки просят так много документов и какие правила стоят за требованиями
Банки обязаны проверять клиентов по правилам борьбы с отмыванием денег и финансированием терроризма, которые во многих странах называются AML и KYC. Это не формальность: регуляторы накладывают крупные санкции за пропуск подозрительных операций, поэтому сотрудники банков действуют осторожно и дотошно.
Кроме AML, действуют международные соглашения по обмену налоговой информацией, например CRS и FATCA, которые требуют от банков собирать данные о налоговом резидентстве клиентов. В результате список запрашиваемых документов стал разрастаться, особенно для нерезидентов и компаний со сложной структурой собственности.
Общие категории документов, которые попросят почти везде
Во всех банках, независимо от страны, можно ожидать запросов по нескольким базовым категориям: удостоверение личности, подтверждение адреса, сведения о деловой активности и источнике средств. Эти четыре группы формируют минимальный комплект, без которого счет почти не откроют.
Далее банки могут потребовать дополнительные бумаги в зависимости от вашего статуса — частное лицо, предприниматель или юридическое лицо с международными владельцами. Чем более необычная или рискованная ситуация, тем строже проверка.
Личные документы: что именно пригодится
Начнём с привычных вещей: паспорт и его копии. Банки требуют действующий паспорт с фотографией, иногда попросят нотариально заверенную копию или заверенный перевод на местный язык. Для ряда стран достаточно загранпаспорта, а в некоторых потребуется ID-карта или внутренний паспорт в дополнение.
Подтверждение адреса — вторая обязательная позиция. Универсальные варианты это коммунальные счета, выписка из банка с адресом, квитанция за интернет или улично-почтовое извещение. Документ обычно должен быть свежим, не старше трёх месяцев.
Налоговый идентификатор и сведения о налоговом резидентстве. Многие банки просят указать налоговый номер и заполнить форму о налоговом резидентстве; для американцев это будет FATCA-форма, для остальных — эквивалент CRS. Отказ предоставить эту информацию может стать основанием для отказа в открытии счёта.
Справки о доходах и источнике средств нужны, если вы вносите крупные суммы или планируете активные операции. Это могут быть налоговые декларации, справка о доходах по форме 2-НДФЛ, договоры, акты выполненных работ, выписки с других банков. Чем понятнее и документальнее будет ваш источник, тем быстрее пройдет проверка.
Паспорт с визу и миграционный статус. Для резидентов иной страны важно подтвердить легальность пребывания, особенно если банк требует физического визита. Виза, вид на жительство или разрешение на работу часто включают в пакет документов.
Дополнительные личные документы, которые иногда просят
Для фрилансеров и владельцев небольшого бизнеса потребуют контракты с клиентами, счета-фактуры и платежные поручения. Эти документы объясняют характер операций и снижает вопросы о происхождении средств.
Справки из банка-референса попросят не всегда, но если вы ранее не работали с крупными зарубежными банками, письмо от местного банка с краткой характеристикой и историей счетов может ускорить процесс. Такая рекомендация показывает, что вы добросовестный клиент.
Документы для индивидуальных предпринимателей и малого бизнеса
Если вы регистрируете счёт как ИП или малый бизнес, банк попросит регистрационные документы предпринимателя: свидетельство о регистрации, выписку из реестра, копии лицензий при наличии. Это подтверждает легальность деятельности и сферу бизнеса.
Учётные документы, такие как налоговые декларации и отчеты, понадобятся для подтверждения оборотов и источников средств. Иногда достаточно последних налоговых деклараций, иногда — детальной бухгалтерии за год или два.
Корпоративные документы: базовый набор
Для юридического лица список длиннее. Начинать стоит с учредительных документов: устав, учредительный договор, свидетельство о регистрации компании и выписка из коммерческого реестра. Банки проверяют, кто уполномочен действовать от имени компании.
Документы, подтверждающие полномочия лиц, которые будут управлять счётом, — решение совета директоров, протокол общего собрания, доверенности. Часто требуется нотариальное заверение и перевод на язык страны банка.
Документы для компаний с иностранными владельцами
Если владельцы или бенефициары — нерезиденты, банк запросит их персональные документы по тем же критериям, что и для частных лиц. Дополнительно понадобятся сведения о структуре собственности, то есть документы, показывающие цепочку владения.
К таким документам относятся реестр акционеров, сертификаты акций, договоры купли-продажи акций и учредительные изменения. Иногда банки просят заверенную юридическую справку, что структура соответствует законам юрисдикции регистрации.
Управленческие документы и подтверждение деятельности
Банки хотят понимать, чем именно занимается компания. Поэтому часто просят бизнес-план, контракты с партнёрами, счета и накладные, а также подтверждающие обороты банковские выписки. Это особенно важно для новых компаний и тех, кто не имеет длительной банковской истории.
Для экспортно-импортных компаний полезна документация по логистике: инвойсы, коносаменты, контракты с перевозчиками и таможенные декларации. Эти бумаги объясняют иностранные транзакции и помогают избегать лишних вопросов.
Подтверждение бенефициарных владельцев и конечной структуры
Практически все банки требуют указать конечных бенефициаров — тех, кто фактически контролирует компанию. Для этого понадобится список акционеров с долями владения и документы, подтверждающие их личности. Цель — понять, кто реально получает выгоду от бизнеса.
Для сложных структур, где бенефициары скрыты через трасты или цепочки компаний, банк может попросить доверенности, трастовые соглашения, подписанные декларации о бенефициарном владении и справки от юристов. Это стандартная реакция на попытки использовать сложные структуры для ухода от контроля.
Доверенности, представительства и работа через агентов
Если счёт будет открывать представитель, банк потребует доверенность, оформленную в установленной форме, с нотариальным заверением. Иногда нужен апостиль и перевод на язык страны банка. Без правильно оформленной доверенности сотрудники просто не примут документы.
Также банк может попросить подтверждение полномочий представителей компании: приказ о назначении, трудовой договор, корпоративная карта с подписью. Подтверждение помогает исключить ситуации мошенничества и спорных операций.
Требования к переводу и нотариальному заверению документов
Многие банки требуют переводы документов на официальный язык страны обслуживания, выполненные присяжным переводчиком. Переводы иногда нужно заверять нотариально и проставлять апостиль, особенно если исходные документы выданы в другой юрисдикции.
Апостиль ставят по Гаагской конвенции, и его наличие существенно ускоряет принятие документов. Для стран вне конвенции потребуется консульская легализация, что занимает больше времени и сил.
Таблица: краткий обзор типичных документов по категориям
Ниже — компактная таблица, которая поможет быстро сориентироваться, какие документы чаще всего понадобятся для физических лиц и компаний.
| Категория | Физическое лицо | Юридическое лицо |
|---|---|---|
| Идентификация | Паспорт, ID, налоговый номер | Учредительные документы, выписка из реестра |
| Адрес | Коммуналка, банковская выписка | Адрес регистрации, офис-аренда |
| Подтверждение деятельности | Договоры, справки о доходах | Бизнес-план, контракты, инвойсы |
| Бенефициары | — | Реестр акционеров, трастовые документы |
| Полномочия | Доверенность | Решения совета, доверенности |
Особые случаи: ПЭП, высокий риск и офшоры
Если вы политически значимая персона, банк автоматически применит повышенные меры контроля. ПЭП требуют дополнительных подтверждений законности доходов и источников средств, а процесс может занять значительно больше времени.
Работа с офшорными компаниями и клиентами из юрисдикций с высоким риском часто вызывает усиленные проверки. В таких случаях потребуется максимум прозрачности: детализированные объяснения операций, выписки и иногда аудиторы смогут подтвердить законность структуры.
Как подготовиться заранее: чек-лист и практические советы
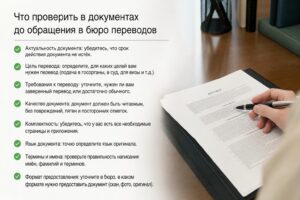
Подготовка экономит время. Начните с упорядочивания паспорта, документа о налоговом резидентстве, свежей квитанции и банковских выписок. Проверьте сроки годности документов и необходимость перевода.
Если у компании сложная структура, заранее получите выписку из реестра владельцев, протоколы собраний и заверенные переводы. Наличие готового пакета уменьшит шанс, что банк вернёт документы с новой просьбой.
- Проверьте, нужен ли апостиль или консульская легализация.
- Сделайте заверенные переводы ключевых бумаг.
- Подготовьте объяснение источника крупных сумм.
- Заранее получите рекомендации от местного банка, если возможно.
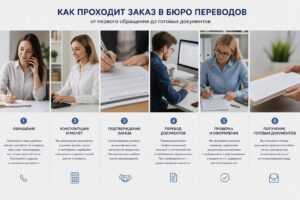
Процесс верификации: чего ожидать на практике
Часто первый этап — удалённая проверка документов. Многие банки сейчас принимают сканы, но оставляют за собой право запросить оригиналы при первом пополнении или через несколько недель. Поэтому не полагайтесь только на электронные копии.
Если банк требует личного визита, будьте готовы показать оригиналы. Процедура идентификации может включать видео-конференцию с сотрудником банка или прохождение биометрической проверки через мобильное приложение.
Частые ошибки, которые затягивают открытие счёта
Самая распространённая ошибка — неполный пакет документов и отсутствие переводов. Иногда клиенты предоставляют документы старше допустимого срока, что автоматически отправляет запрос на повторное предоставление.
Другие ошибки связаны с несовпадением имён и адресов в разных документах. Неправильное написание фамилии в учредительных документах или отсутствие обновлённого реестра акционеров приводят к длительным запросам и оправданиям.
Что делать при отказе банка или чрезмерных требованиях
Если банк отказал, попросите письменное объяснение причин. Это поможет понять, какие документы недостающие или какие риски видит банк. Иногда проблема устранима — достаточно дополнительной справки или заверения.
Если объяснение не помогло, стоит рассмотреть альтернативные банки или международные банки с присутствием в нескольких юрисдикциях. Также есть небанковские решения — лицензированные платежные сервисы и электронные кошельки, которые требуют меньше документов, но и возможностей дают меньше.
Личный опыт: примеры из практики
Когда я открывал счёт для небольшого IT-стартапа в одной европейской стране, потребовался полный пакет учредительных документов и заверенная переводная копия устава. Процесс занял ровно три недели из-за требования апостиля на документах, выданных в другой стране.
В другом случае, при попытке открыть личный счёт в банке с международной сетью, меня попросили письменно объяснить источник крупного перевода и приложить контракт с клиентом. После предоставления договора счёт был активирован в течение нескольких дней.
Рекомендации по оформлению и подаче документов
Всегда делайте копии и храните оригиналы отдельно. Сканы документов делайте высокого качества и в цвете — это уменьшит шанс отказа из-за неразборчивости печати или подписи. Лучше сразу предоставить и оригинал, и перевод, если вы не уверены в обратной связи.
Попросите у банка чек-лист требуемых документов, это сэкономит время. Если банк даёт возможность загрузить документы через защищённый портал, используйте его — это быстрее и безопаснее, чем отправка по электронной почте.
Как банки проверяют источник средств: что конкретно могут запросить
Для крупных операций ожидайте запросы по банкам-контрагентам, договорам, инвойсам и налоговым декларациям. Банк может попросить пояснительное письмо, в котором вы внятно и подробно опишете происхождение денег и назначение платежей.
Если речь идёт о наследстве или продаже недвижимости, подготовьте нотариальные акты, свидетельства о праве собственности и выписки об оплате. Чем прозрачнее документация, тем быстрее банк закроет проверку.
Альтернативные пути: международные платёжные платформы и банки нового поколения
Финтех-компании и международные платежные платформы иногда предлагают более быстрые процедуры и упрощённый набор документов. Они подходят тем, кому нужен скорый старт и базовый набор услуг. Однако у таких провайдеров могут быть лимиты на операции и ограничения по юрисдикциям.
Международные банки с офисами в нескольких странах часто более гибки при приеме нерезидентов, особенно если у вас уже есть счёт в другом их подразделении. Это хороший вариант для тех, кто планирует развивать международные финансовые связи.
Практический итог: упакуйте документы и действуйте по плану
Составьте список необходимых бумаг заранее и проверяйте требования конкретного банка: разница в деталях может быть существенной. Нотариальное заверение, апостиль и перевод — то, что часто тянет время, поэтому займитесь этими формальностями заранее.
Если у вас сложная структура собственности или нестандартные источники средств, проконсультируйтесь с юристом или специалистом по комплаенсу. Хорошая подготовка сокращает число запросов от банка и делает процесс открытия счёта предсказуемым и быстрым.
Когда вы соберёте и оформите все документы в соответствии с требованиями, процесс открытия практически всегда проходит гладче. Важно не только иметь бумаги, но и уметь убедительно объяснить бизнес-модель и происхождение средств — это ключ к доверию банка и скорому старту работы с зарубежным счётом.